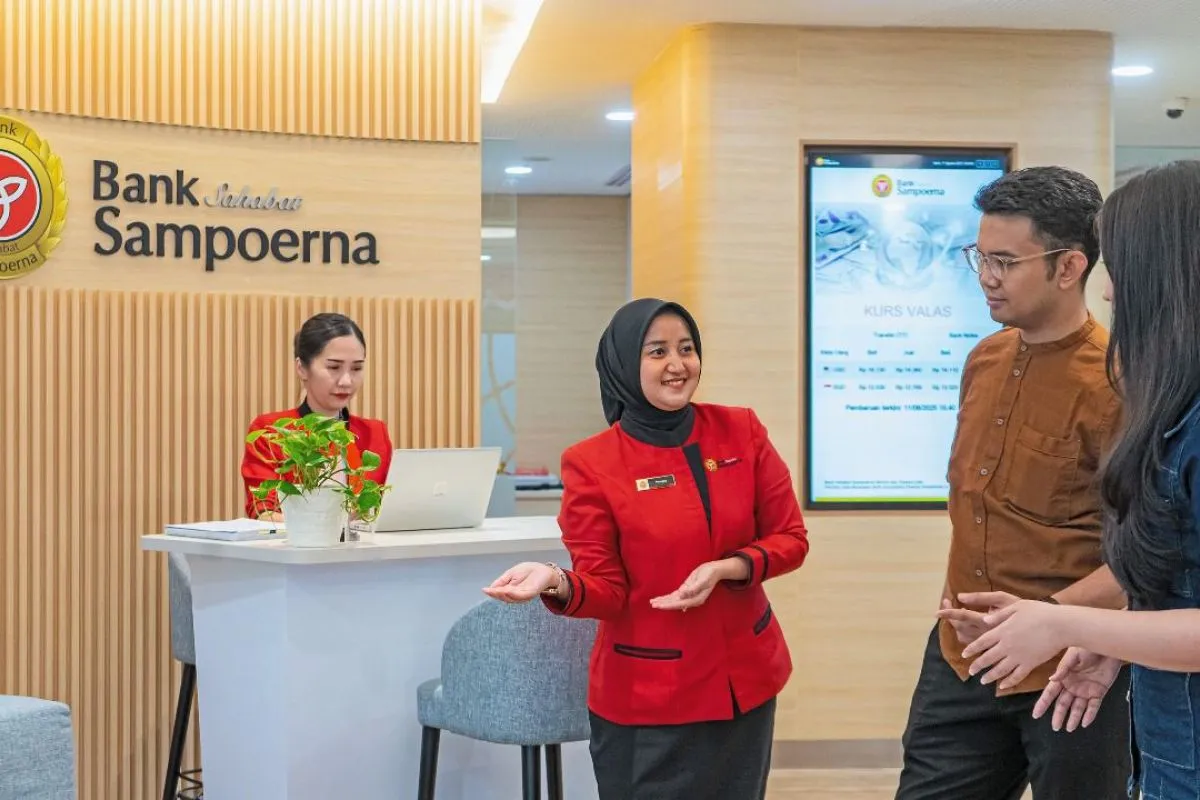
Jakarta – Bank Sampoerna membagikan pembiayaan sebesar Rp11 triliun pada kuartal pertama tahun 2026. Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) mendominasi sekitar 59 persen dari total pembiayaan tersebut.
Bank Sampoerna mencatatkan portofolio pembiayaan yang sangat signifikan. Namun, pertanyaan yang muncul adalah seberapa kuat kekuatan fundamental dan manajemen risiko yang menopang ekspansi ini.
Berdasarkan laporan kinerja keuangan terbaru, ekspansi ini didukung oleh likuiditas yang solid dengan total perolehan Dana Pihak Ketiga (DPK) sebesar Rp15 triliun. Fondasi utama untuk penyaluran kredit ini disuplai oleh lonjakan dana murah atau Current Account & Saving Account (CASA) yang tumbuh 29,6 persen.
Direktur Finance & Business Planning PT Bank Sahabat Sampoerna, Henky Suryaputra, menilai bahwa pertumbuhan ini menjadi bukti kepercayaan masyarakat yang terus tumbuh terhadap komitmen Bank dalam mendukung sektor UMKM. “Pertumbuhan tersebut menjadi bukti kepercayaan masyarakat yang terus tumbuh terhadap komitmen Bank dalam mendukung sektor UMKM,” kata Henky.
Namun, sorotan kritis patut diarahkan pada efisiensi operasional perbankan. Laporan mencatat bahwa Rasio Beban Operasional terhadap Pendapatan Operasional (BOPO) Bank Sampoerna masih berada di angka yang cukup tinggi, yakni 96,33 persen. Meskipun angka ini menunjukkan tren perbaikan dibandingkan periode yang sama di tahun sebelumnya, BOPO di atas level 90 persen menjadi indikator bahwa beban biaya yang harus dikeluarkan perusahaan untuk mencetak pendapatan masih tergolong berat.
Henky mengakui bahwa di tengah target pertumbuhan bisnis, pihaknya terus melakukan rasionalisasi dan pengawasan internal. “Pertumbuhan bisnis tetap menjadi fokus Bank Sampoerna dalam menghadapi dinamika industri perbankan. Karena itu, efisiensi operasional dan pengelolaan risiko yang disiplin terus kami jaga untuk memperkuat fundamental bank,” katanya.
Penerapan prinsip kehati-hatian terbukti menjadi langkah esensial yang menyelamatkan margin keuntungan. Keputusan memfokuskan kredit ke sektor UMKM berhasil mendongkrak laba bersih bank secara signifikan sebesar 68 persen. Laba bersih pada akhir Maret 2026 mencapai angka Rp8,9 miliar, dibandingkan periode yang sama tahun lalu di posisi Rp5,3 miliar.
Kesimpulannya, manuver ekspansif Bank Sampoerna membuktikan bahwa sektor UMKM tetap menjadi pilar yang sangat potensial bagi pertumbuhan industri perbankan jika dikelola dengan saksama. Namun, ujian sesungguhnya adalah konsistensi. Mampukah Bank Sampoerna secara berkelanjutan menekan rasio BOPO dan memitigasi risiko agar portofolio kredit Rp11 triliun ini tidak berisiko menjadi Non-Performing Loan (NPL) di masa depan? Laporan kinerja pada kuartal-kuartal berikutnya yang akan menjadi pembuktian empiris atas langkah strategis ini.